取適法の契約書対応ガイド 必要な記載事項と既存契約の見直し方
2026年1月1日、取適法(中小受託取引適正化法、旧・下請法)が施行され、対象範囲や支払ルールが変わりました。
対応を進める際に迷いやすいのが、既存の契約書のどこから直せばよいかという点です。取適法上、契約書を取り交わすこと自体は義務ではありませんが、対象取引では発注内容等の明示が必要です。
重要なのは、書面の修正と実際の運用をセットで見直すことです。対象取引を確認したうえで、発注時の明示、支払条件、価格協議・費用負担を点検しましょう。この記事では、対象判定から記載事項、修正の優先順位、社内の分担まで解説します。
【参考】より深く知るための『オススメ』コラム
目次[非表示]
取適法で契約書が必要?最初に押さえたい基本
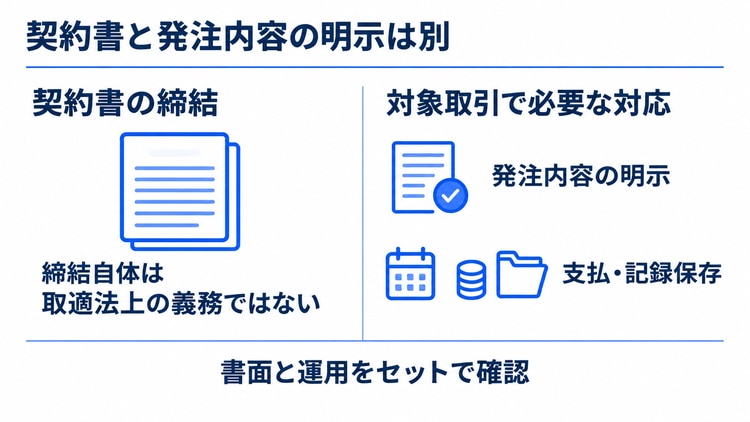
契約書がなくても、対象取引では発注内容等の明示が必要です。契約の名称だけでは適用を判断できないため、まず取引内容と双方の規模を確認します。
まずは取引内容と双方の規模で対象を確認する
対象となる取引は、製造委託、修理委託、情報成果物作成委託、役務提供委託、新設の特定運送委託の5類型です。
特定運送委託には、販売した物品を取引先へ届けるための運送の委託などが該当します。
ただし、外注ならすべて対象になるわけではありません。
例えば役務提供委託は、他者に提供するサービスの全部または一部を外部に委託する取引が対象で、自社だけで使うサービスの委託は、この類型には含まれません。
情報成果物の作成などは別の類型に該当する場合があるため、類型名だけでなく、実際の業務内容を確認します。
規模の要件は、取引の内容に応じて次の2区分で確認します。
A:製造委託、修理委託、特定運送委託、プログラムの作成委託、運送・物品の倉庫における保管・情報処理に係る役務提供委託
B:Aに含まれない情報成果物作成委託・役務提供委託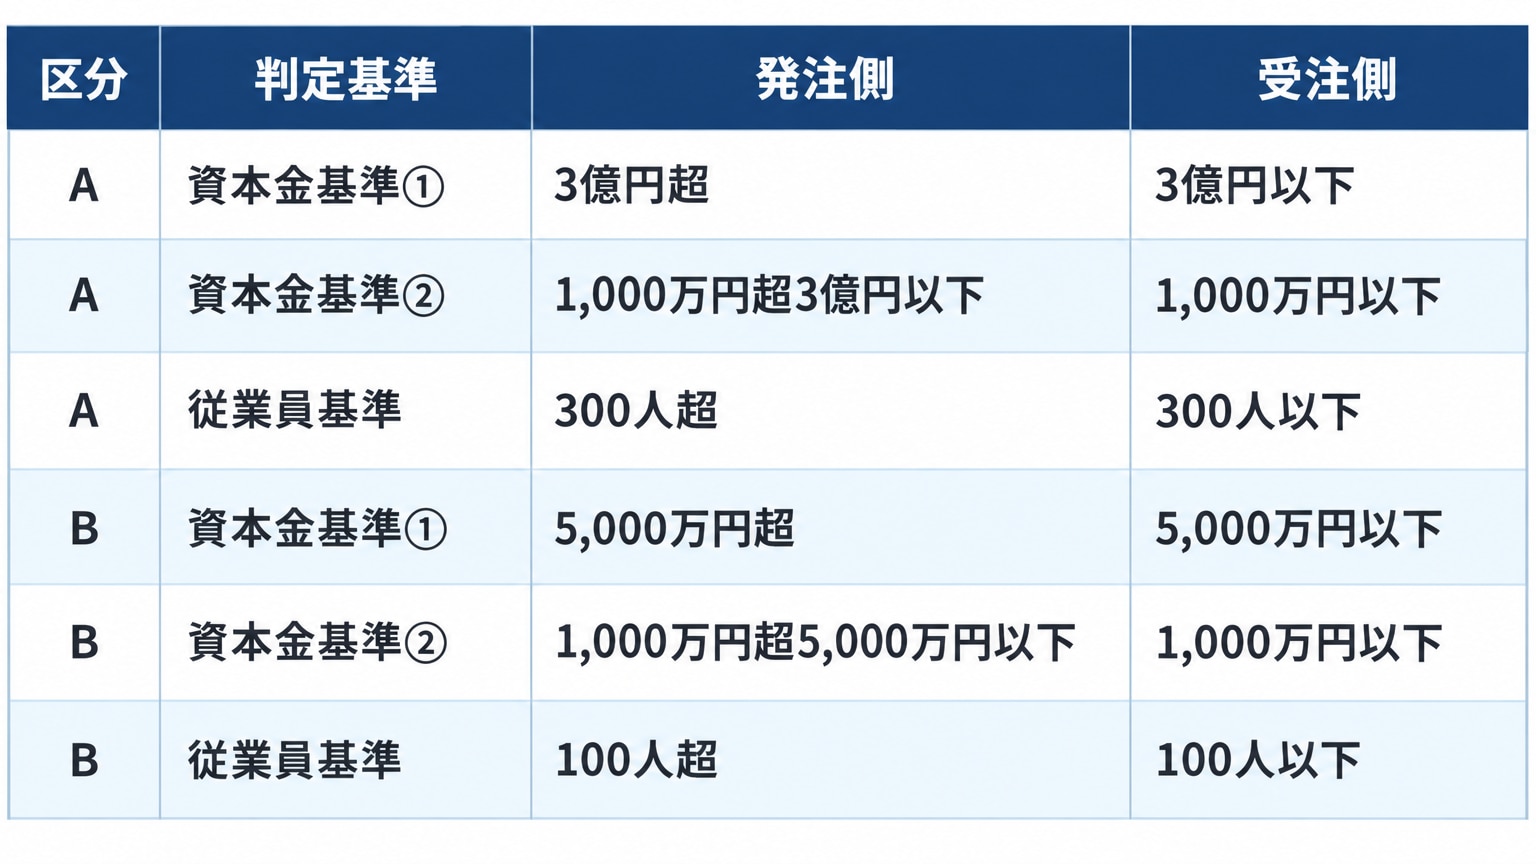
資本金基準は、①または②のいずれかの組合せで判定します。受注側には個人も含みます。資本金基準が適用されない場合は、常時使用する従業員数で判定します。
従業員数には、正社員だけでなく継続雇用のパート等も含みます。ただし、派遣社員は派遣先の従業員数には含みません。
※資本金には出資の総額も含みます。取引類型ごとに双方の規模の組合せで判定し、資本金基準が適用されないときに従業員基準を用います。従業員数は発注時点が基本です。相手方の賃金台帳の閲覧・写しの取得自体が義務というわけではありません。
参考:公正取引委員会 2026年1月から『下請法』は『取適法』へ! 取適法の運用基準
契約書の締結と、発注内容を明示する義務は別
委託事業者(旧・親事業者)は、中小受託事業者(旧・下請事業者)に発注した際、直ちに書面または電磁的方法で条件を示す義務があります。
これが4条明示(旧・3条書面)で、書面によるものは4条書面とも呼ばれます。
双方が契約書を取り交わすことと、発注者が条件を明示することは別です。
必要事項を記載した発注書や電子メールでも対応できますが、口頭だけでは足りません。
なお、他の法令による契約書面等の作成・交付義務は、別途確認が必要です。
参考:公正取引委員会 委託事業者の義務
取適法に対応する契約書・発注書の記載事項
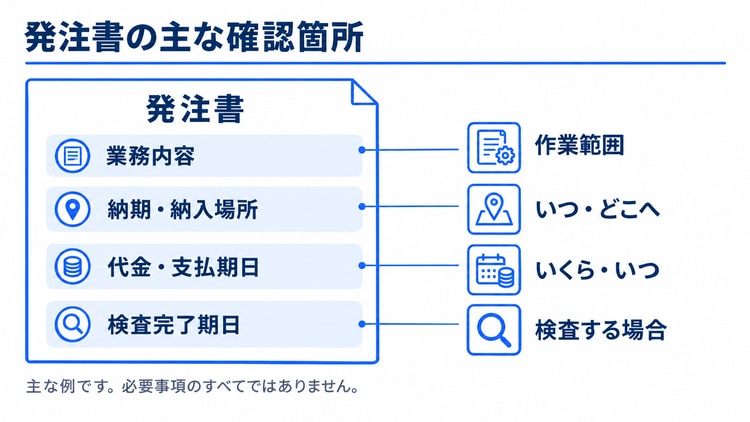 契約書という名称より、必要事項が相手に明示されているかが重要です。共通条件と案件ごとの条件を分け、発注時点で漏れなく確認できる書式を整えます。
発注時に伝える内容と、記載漏れの例
給付とは、納める物品・成果物や提供するサービスのことです。公正取引委員会が示す明示事項を基に、発注書の確認項目を整理しましょう。 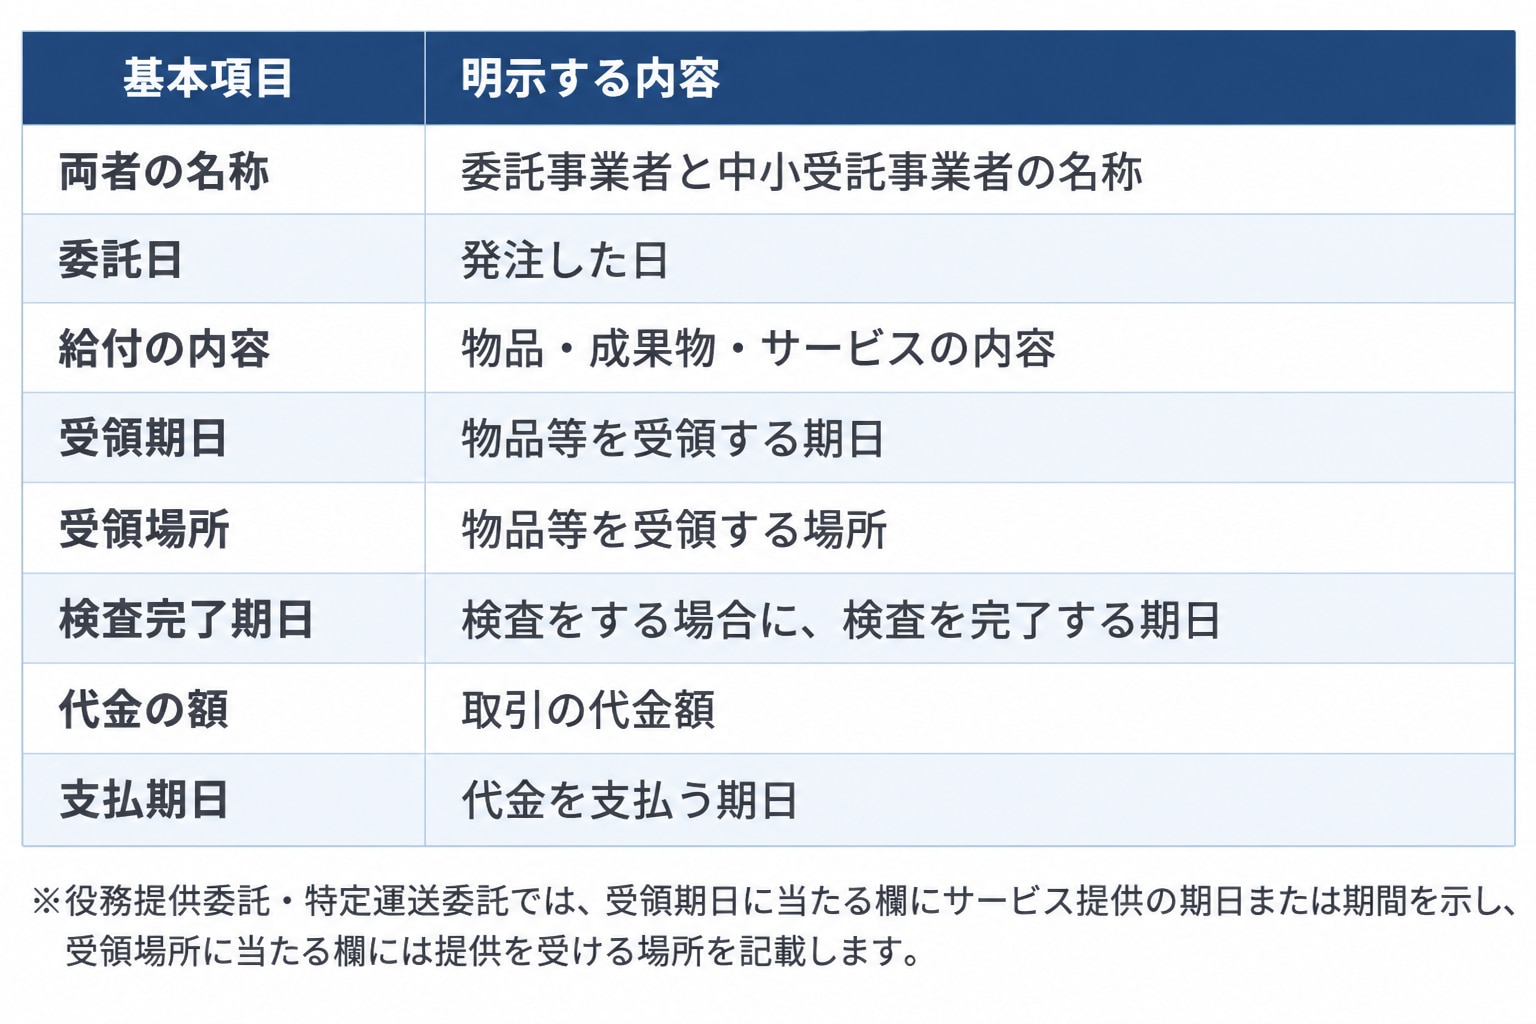 さらに、次の取引では追加の明示事項があります。
●一括決済方式を使う場合:金融機関名、貸付けまたは支払を受けられる額と期間の始期、委託事業者が金融機関へ支払う決済日。
●電子記録債権を使う場合:債権額、支払を受けられる期間の始期、満期日。
●原材料等を有償支給する場合:品名、数量、対価、引渡期日、決済期日、決済方法。
一括決済方式や電子記録債権を利用する際は、記載事項だけでなく、後述する支払手段の制限にも注意が必要です。
書式を点検するときは、次のような記載漏れに注意しましょう。いずれも編集部が作成した例です。
① 作業範囲が「デザイン一式」だけになっている
給付の内容を明示する必要があります。
例えば、「商品紹介チラシ、A4両面、1種類、納品形式はPDF、仕様は別紙A」と記載し、別紙も提供して作業範囲を特定します。
② 検査をするのに、検査完了期日がない
検査をする場合の必須事項が欠けています。
例えば、「検査完了期日:2026年10月15日」のように、終了日が特定できる形で示します。
③ 単価未定で発注し、確定後も通知していない
発注時に内容を定められない正当な理由がある場合でも、その理由と決定予定期日を明示する必要があります。
内容が決まったら、当初の明示との関連性が分かる形で、直ちに補充して明示します。
例えば、「発注番号Aの単価を○円に確定」と、どの発注に対する通知かを示します。
代金の総額も分かるよう、数量等との関係を明確にしましょう。
単に社内決裁中という理由で、明示を先延ばしにしないことが大切です。
基本契約書と個別の発注書、それぞれに何を記載するか
一定期間にわたる共通事項をあらかじめ明示しておけば、個別発注では、事前に明示した内容による旨を示すことで重複記載を省けます。
実務では基本契約の日付や名称を示し、参照先を特定しましょう。改訂した版も相手に提供し、「基本契約による」とだけ記載して参照先が分からない状態は避けます。
契約締結待ちでも、発注時の明示を後回しにしない
契約締結を待たず、必要事項を記載した発注書や電子メールを交付・送信します。
電磁的方法による明示に事前承諾は不要です。
ただし、相手から書面交付を求められた場合は、規則上の例外を除き、遅滞なく交付する義務があります。
購買部門などに受付窓口を決め、書面交付の請求にも対応できる運用にします。
※明示規則第4条の例外には、受注側が書面・電磁的方法で電子提供を希望した場合や、同じ委託について既に所定の書面を交付した場合などがあります。ただし、電子提供を希望していても、受注側に責任がない理由で内容を画面表示して閲覧できなくなった場合は、その希望を理由に書面交付の請求を拒めません。例外の全類型は規則本文で確認してください。
参考:公正取引委員会 委託事業者の義務 法令・ガイドライン等(取適法)
既存の契約書で優先的に見直したい3つのポイント
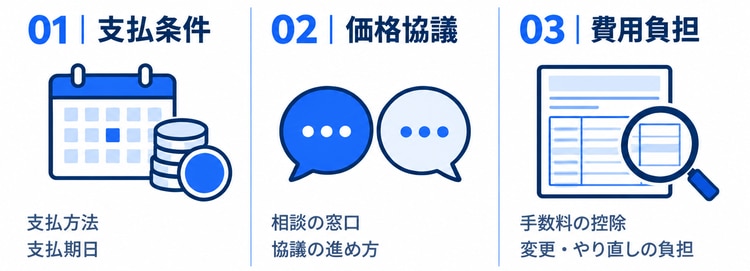
契約書を整えても、支払や費用負担に違反があれば、対応は不十分です。
旧来の条件が実務に残っている可能性もあるため、まず支払条件を確認し、価格協議と費用負担についても、条項と実際の処理を照合します。
すでに違反が疑われる運用がある場合は、この順序にかかわらず速やかに確認・是正します。
支払条件:支払方法・期日・遅延利息を確認する
取適法の対象取引では、手形払いは禁止です。
電子記録債権や一括決済方式も、支払期日までに代金満額相当の現金を得ることが困難なものは使えません。
手段を電子化しただけで対応済みとせず、満期日や受取手数料まで確認します。
第3条により、支払期日は受領日から起算して60日以内のできる限り短い期間に定めます。
検査の有無にかかわらず、原則として検収完了日ではなく受領日が起点です。役務提供委託・特定運送委託では、役務の提供を受けた日を基に管理します。
「検収後60日払い」は見直し対象です。請求書の到着が遅れても支払を遅らせないよう、受領記録と支払予定を結び付けます。
第6条第1項では、支払が遅れた場合、受領日から60日を経過した日から支払日まで、未払金額に対して年14.6%の遅延利息を支払う義務があります。
また、第6条第2項では、受注側に責任がないのに代金を減額した場合にも、減額分に対して年14.6%の遅延利息を支払う義務があります。
起算日は、減額した日と受領日から60日を経過した日のいずれか遅い日で、減額分を支払う日までが対象です。
契約条項だけでなく、経理での計算・支払手順も確認しましょう。
※60日は、検査期間を別枠で加算できるという意味ではありません。また、60日以内に定めた支払期日を過ぎれば支払遅延となり、60日目まで支払を待てるわけではありません。第6条の支払遅延に係る利息の起算点とは区別してください。
参考:公正取引委員会 委託事業者の義務 取適法施行に当たり事業者の皆様に御留意いただきたい事項
価格改定:協議の窓口と進め方を決めておく
コストの変動などを理由に受注側から価格協議を求められた場合、協議に応じず、または必要な説明・情報提供をせずに一方的に代金を決め、受注側の利益を不当に害することは禁止です。
協議の求めを無視したり、繰り返し先延ばしにしたりする対応も問題になります。
価格改定条項には、申出先、確認資料、協議の進め方を定めます。
「価格は委託事業者が決定する」とだけ書かれた条項は見直しましょう。
申出日、説明内容、合意結果を残す運用も重要です。
求められた値上げを必ず受け入れるという意味ではありません。
ただし、通常の対価に比べて著しく低い額を不当に定める買いたたきは、別に禁止されています。
協議の有無だけでなく、決定額の妥当性も確認します。
参考:公正取引委員会 取適法の運用基準
費用負担:手数料控除や一方的な負担が残っていないか
受注側に責任がないのに給付内容の変更ややり直しをさせ、その利益を不当に害することは禁止です。
受注側に責任がない場合の減額や返品も、合意だけでは正当化できません。
変更が必要になった場合は、追加費用や納期への影響を協議し、変更条件を記録します。
振込手数料は、事前の書面合意や実費かどうかにかかわらず、受注側に負担させて代金から差し引くと減額に該当します。
公正取引委員会のリーフレットでも、禁止される取扱いとして示されています。
負担条項だけでなく、経理システムの自動控除も見直し、控除を停止します。
手数料負担を変える代わりに単価を一方的に下げると、買いたたき等に該当するおそれがあります。
有償支給原材料とは、発注側が受注側へ有料で渡す材料等です。
受注側に責任がないのに、その材料を使った製品代金の支払期日より先に材料代を回収・相殺することは禁止です。
「毎月末に相殺」という条項は、対応する製品代金の支払期日と照合します。
相殺する材料と製品を特定できる管理も整えましょう。
参考:公正取引委員会 新たなルールを確認!
取適法の見直しとあわせて整えたい取引先管理
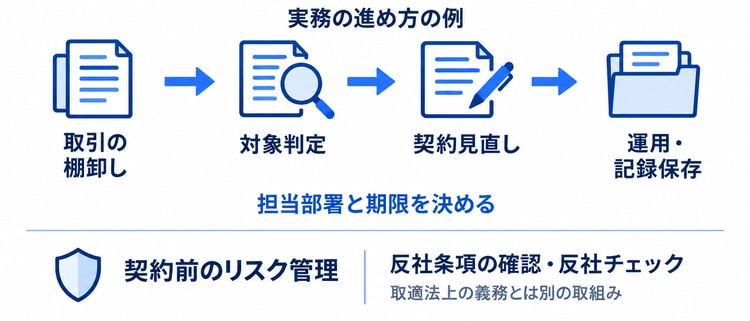
契約書の見直しは、書式の差し替えだけでは完了しません。明示と支払、記録保存が部署をまたぐため、担当と確認時点を決め、取引先管理と連動させます。
棚卸しから契約変更・記録保存まで、部署ごとに分担する
最初に、取引先、委託内容、発注日、契約書、発注書、支払条件を棚卸しします。
取適法は2026年1月1日以降の発注に適用されるため、施行前に基本契約を結んだ継続取引も確認対象です。次に、取引類型と双方の規模を照合し、対象を再判定します。
その後、法務がひな形を改訂し、購買・経理が運用できるかを確認します。
手形払いや振込手数料控除などの違反がある場合は速やかに是正し、価格協議や費用負担の条項も整えます。 ここでいう再締結は、変更内容について改めて合意することです。
すべての契約を全面的に締結し直すことが、取適法上の義務というわけではありません。
変更覚書で対応するかなど、改訂範囲に応じて判断します。
新旧契約の適用日と対象発注を明確にし、再締結待ちでも明示・支払義務は守ります。
担当部署が曖昧なままだと、法務の修正が発注や支払に反映されないおそれがあります。
次の分担例を参考に、確認するタイミングまで決めておきましょう。
部署 タイミング 確認すること 営業 案件相談・仕様変更時 委託範囲、追加作業、価格協議の申出 購買 発注前・発注時 対象判定、適用ひな形、明示漏れ 法務 ひな形改訂・再締結時 支払・価格・費用負担条項、変更合意 経理 受領情報の確認・支払時 支払期日、控除、遅延利息、支払記録の保存 物品・成果物やサービスの受領を確認する部署から経理へ、受領日等を共有する手順も決めておきます。
第7条に基づく7条記録(旧・5条書類)は、取引の経過を記録する書類等です。
受領日、検査結果、変更内容・理由、支払額・支払日などを記録し、必要事項の全部を記載・記録した日から2年間保存します。
発注番号で資料を関連付け、保存担当と保管先を決めます。
電子保存では、訂正・削除の事実と内容を確認できること、画面表示・書面出力ができることに加え、取引先の名称等による検索と発注日の範囲指定ができる機能が必要です。
関連記事:コンプライアンスと個人情報保護の基本|企業が守るべき法律と対応策
反社条項と反社チェックで、契約前の確認を補う
反社チェックは取適法上の義務ではありません。
取適法が定める明示・支払・記録等の義務とは別の、企業のリスク管理として位置付けます。
契約条件の適正化と取引先の実態確認は異なる確認であるため、契約の見直しを機に、確認体制も点検しましょう。
反社条項(暴力団排除条項など)とは、反社会的勢力との関係を排除するための契約条項です。
反社会的勢力に該当しない旨の表明や、判明時の対応について、実際に判断・運用できる内容かを見直します。
条項を入れただけで、相手の実態を確認できたわけではありません。
契約前には、企業名や代表者名などを基に情報を確認し、懸念があれば法務へ引き継ぐ運用が考えられます。
同名の別企業との取り違えや、古い情報による判断を避け、確認日と判断根拠も残します。
反社チェックツールの活用は、こうした確認を補う選択肢です。
検索結果だけで結論を出さず、法務による確認と組み合わせることが大切です。
関連記事:反社チェックの必要性とは?基礎知識や反社関与の判断基準を解説
まとめ
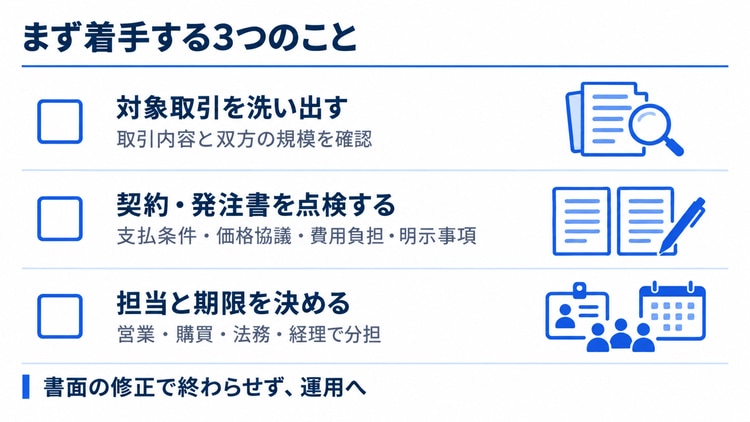
取適法は、契約書を取り交わすこと自体を義務付けていません。
しかし、対象取引では発注内容等の明示や適切な支払、記録保存が必要です。
契約書・発注書等の整備と実際の運用を切り離さずに進めましょう。
まず取引を棚卸しし、取引類型と資本金・従業員基準で対象を再判定します。
そのうえで、発注明示の漏れや支払条件、価格協議と費用負担の条項を確認しましょう。
全面的な再締結が必要かも、変更内容に応じて判断します。
次の一歩は、営業・購買・法務・経理の担当と期限を決めることです。
反社チェックは取適法上の義務と分け、契約前のリスク管理として位置付けます。
判断が分かれる論点は、自社の取引実態に応じて確認が必要です。
契約条件の整備とあわせて、取引先の反社チェックの進め方も見直したい方は、RISK EYESの資料をご覧ください。
反社チェックの運用に関するご相談も受け付けています。