実質的支配者(UBO)とは?確認方法と判断基準、取引先調査の注意点を解説
企業との取引では、会社名や代表者だけでなく、「その法人を実質的に誰が所有・支配しているのか」を把握することが重要になる場合があります。
こうした人物を「実質的支配者」といい、UBOと呼ばれることもあります。
本記事では、実質的支配者の意味や25%・50%の判断基準、確認方法、取引先調査で注意したいポイントをわかりやすく解説します。
【参考】より深く知るための『オススメ』コラム
👉契約書に反社会的勢力排除条項(反社条項)が必要な理由は?具体例とテンプレートも紹介
👉反社チェック(コンプライアンスチェック)を無料で行う方法
👉【法務担当者必見】2026年の主な法改正を一覧で解説
【実務担当者】反社チェックの契約可否の判断に迷った事例
目次[非表示]
実質的支配者(UBO)とは?知っておきたい基本情報
実質的支配者とは、法人の事業経営を実質的に支配することが可能な立場にある者を指します。
法務局では、実質的支配者を「Beneficial Owner(BO)」と表記しています。また、国際的な実務では「Ultimate Beneficial Owner(UBO)」という言葉が使われることもあります。
法人には代表取締役などの代表者がいますが、代表者と実質的支配者が必ずしも同じ人物とは限りません。
例えば、Bさんが代表取締役を務めている会社でも、別のAさんが会社の議決権の大半を保有している場合、Aさんが実質的支配者に該当することがあります。
つまり、法人の実態を把握するためには、登記上の代表者を確認するだけでなく、「最終的に誰がその法人を所有・支配しているのか」という視点を持つことが大切です。
実質的支配者と代表者の違い
実質的支配者と代表者の主な違いは、次のとおりです。
項目 | 代表者 | 実質的支配者 |
主な意味 | 法人を代表し、業務を執行する者 | 法人を実質的に支配する者 |
例 | 代表取締役など | 大株主など |
必ず同一人物か | ― | 同じとは限らない |
実質的支配者の把握が重視される背景には、法人がマネー・ローンダリングや犯罪収益の隠匿、制裁回避などに悪用されるリスクがあります。
FATF(金融活動作業部会)は2022年、法人の実質的支配者に関する国際基準を強化しました。2023年に公表したガイダンスでは、各国に対し、法人の真の所有者に関する「十分・正確・最新」の情報へ権限ある当局がアクセスできる仕組みを求めています。
このように、実質的支配者の把握は、単に「株主が誰か」を調べるだけではなく、法人の背後にある所有・支配関係を明らかにするための考え方といえます。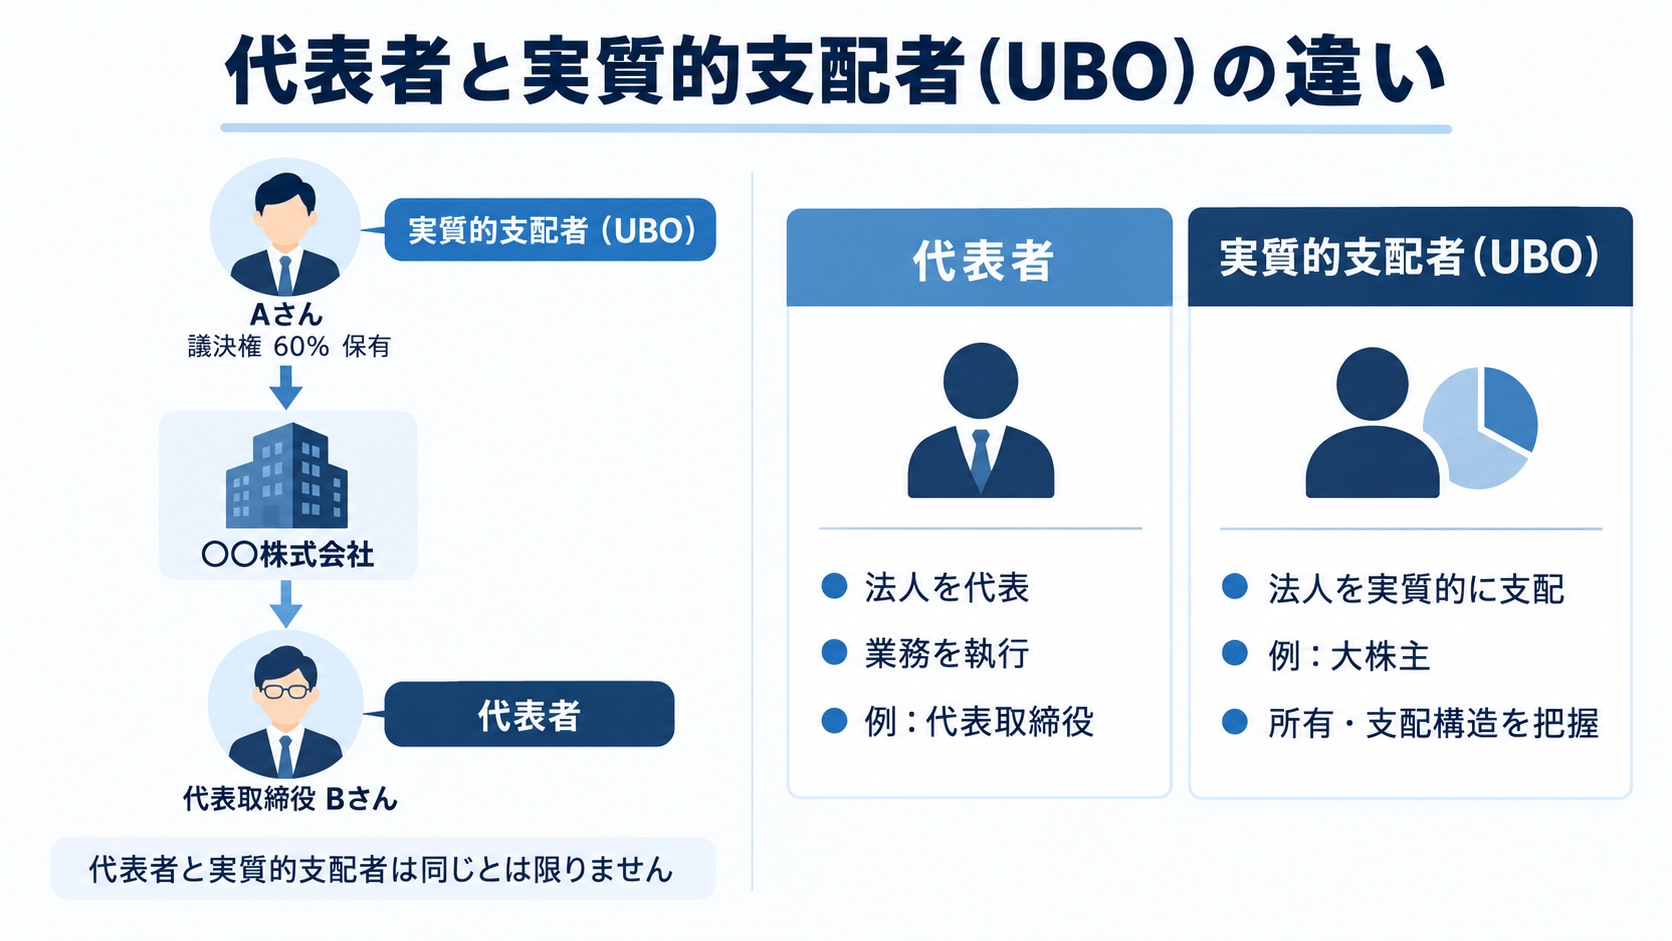
〈出典〉FATF「Guidance on Beneficial Ownership of Legal Persons」
〈出典〉東京法務局「実質的支配者リスト制度について」
実質的支配者(UBO)の判断基準
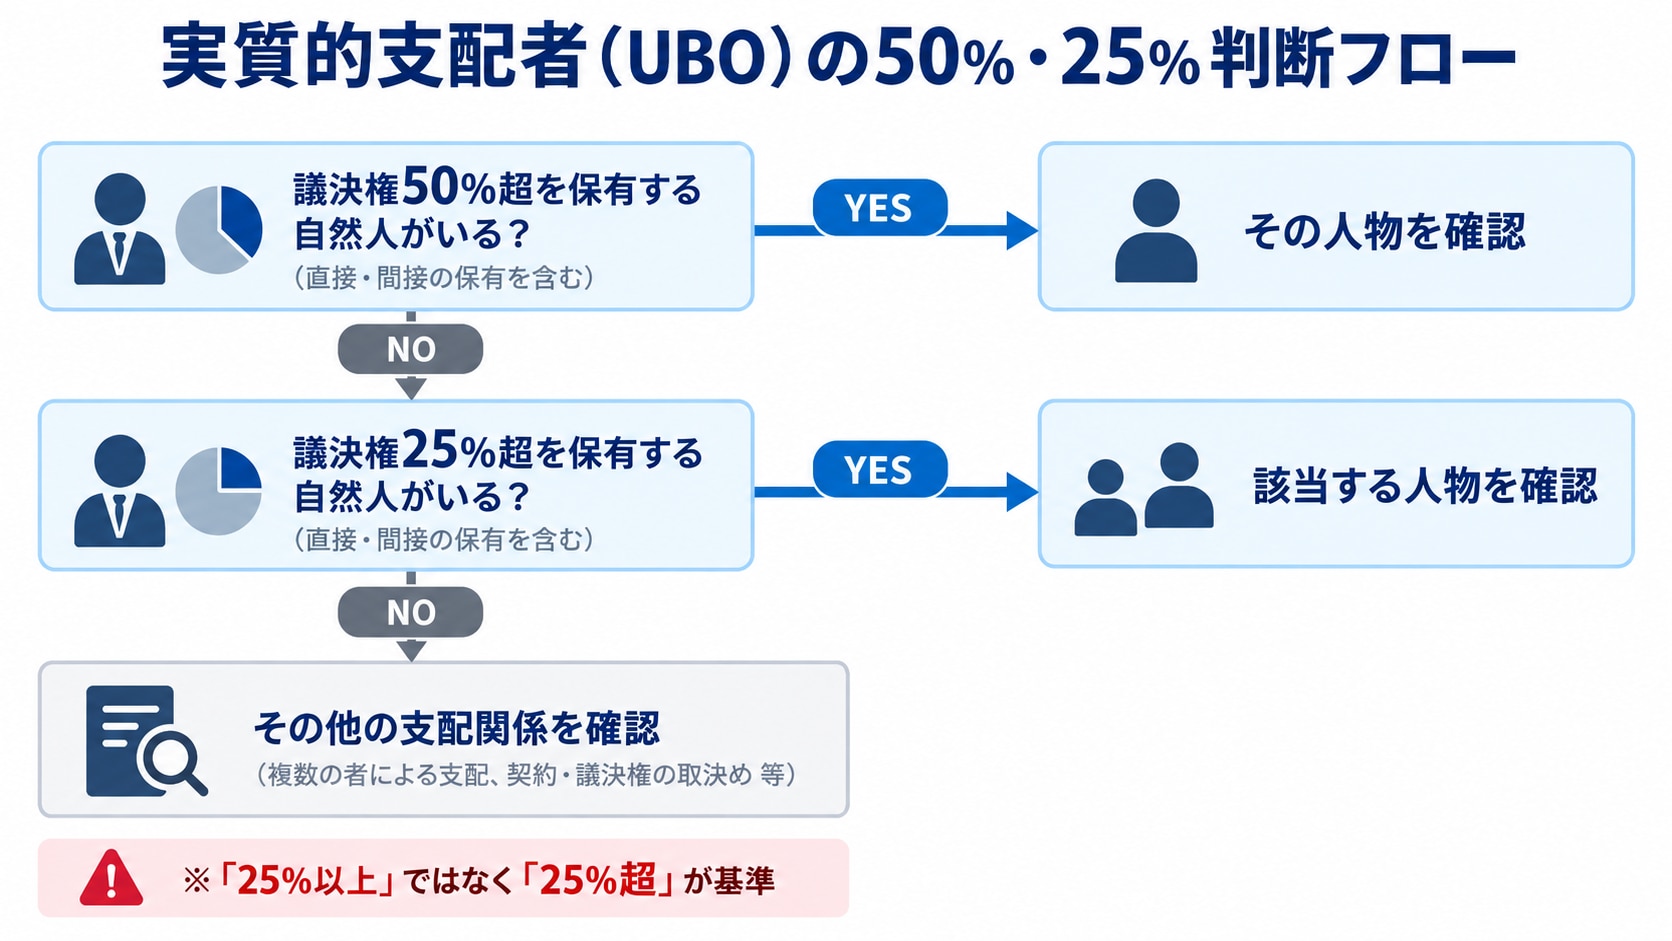
実質的支配者を確認する際に押さえておきたいのが、「50%超」「25%超」という基準です。
資本多数決法人では、議決権を直接または間接にどの程度保有しているかなどをもとに、実質的支配者を判断します。
法務省の「実質的支配者リスト制度」では、まず会社の議決権総数の50%を超える議決権を直接または間接に有する自然人がいるかを確認します。
該当する人物がいない場合には、議決権総数の25%を超える議決権を直接または間接に有する自然人が対象となります。
例えば、Aさんが60%、Bさんが30%、その他の株主が10%の議決権を保有している場合、50%を超えて保有するAさんが該当します。一方、Aさん40%、Bさん30%、Cさん20%、その他10%という構成では、50%を超える人物はいません。そのため、25%を超えて保有しているAさんとBさんが対象となります。
ここで注意したいのは、「25%以上」ではなく「25%を超える」という点です。
議決権の割合だけでは判断できない場合もある
※実際の該当性は法人形態や支配関係などによって異なるため、公的機関の最新情報をご確認ください
実質的支配者は、議決権の割合だけで決まるとは限りません。
犯収法施行規則上、議決権の保有割合によって該当する人物がいない場合でも、出資や融資、取引その他の関係を通じて、法人の事業活動に支配的な影響を及ぼす自然人が実質的支配者となる類型があります。
さらに、それにも該当する人物がいない場合には、法人を代表し、業務を執行する自然人が該当する類型もあります。
なお、法務省の実質的支配者リスト制度が対象としているのは、犯収法上の実質的支配者のすべての類型ではありません。制度上の対象範囲と、実質的支配者という考え方そのものは分けて理解しておきましょう。
〈出典〉法務省「実質的支配者リスト制度の創設」
実質的支配者の確認方法|直接保有・間接保有とリスト制度
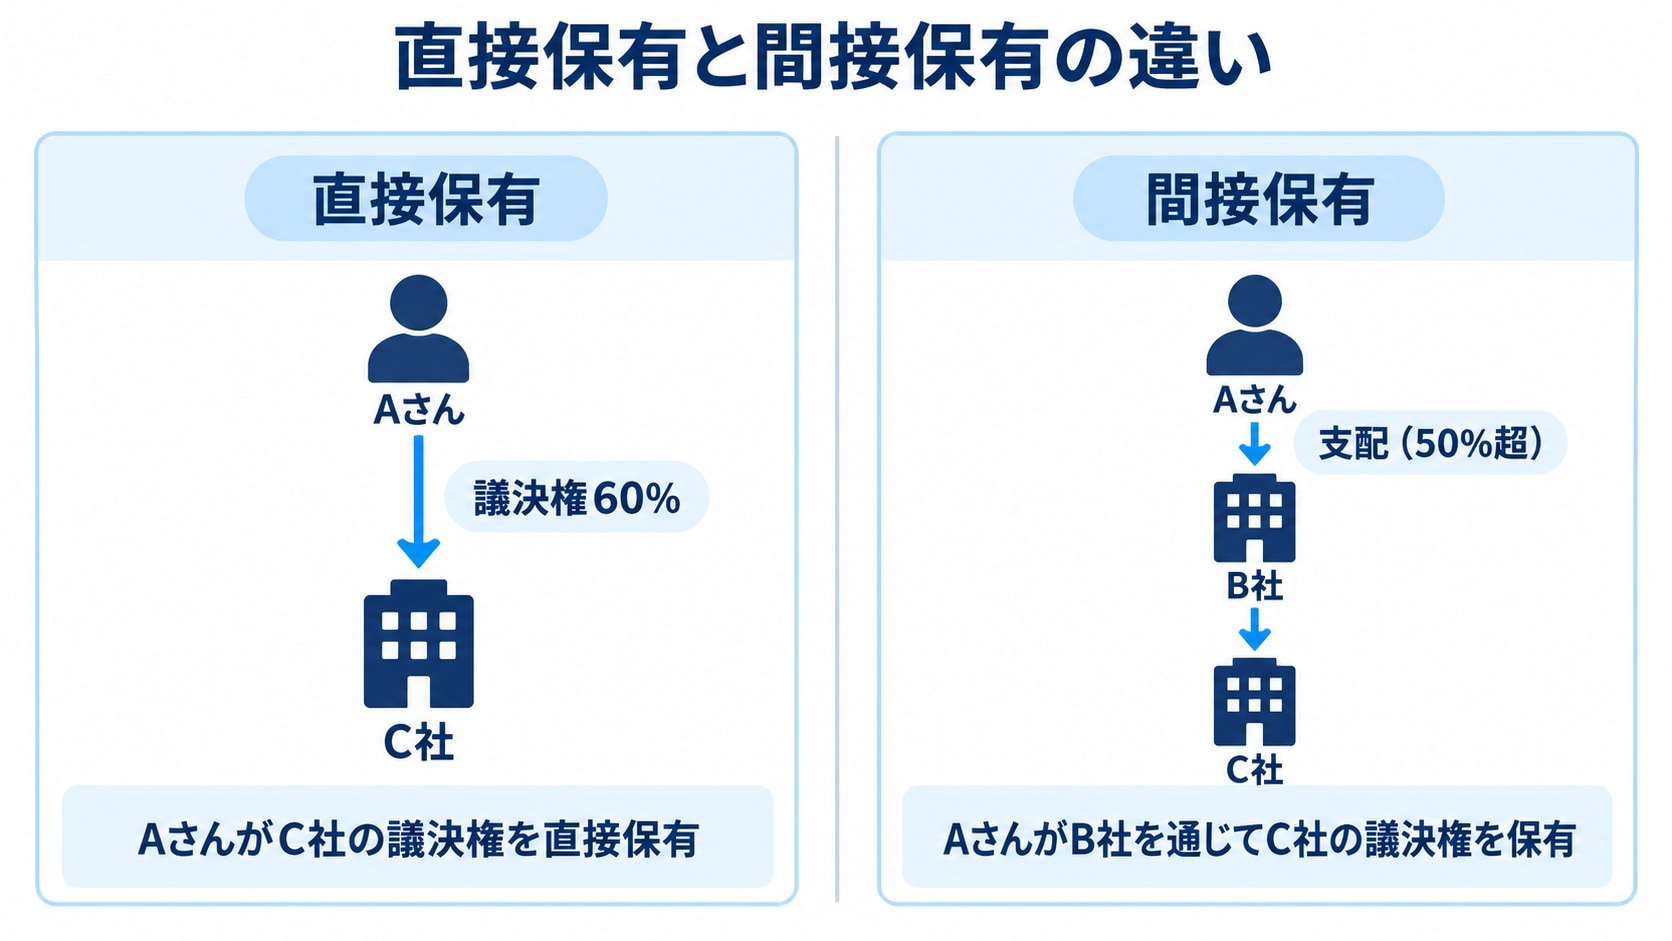
実質的支配者を確認するときは、対象会社の議決権を本人が直接持っている場合だけでなく、別の法人を介して間接的に保有している場合にも注意が必要です。
直接保有とは
直接保有とは、自然人が対象会社の議決権を自ら直接保有している状態です。
例えば、AさんがC社の議決権を60%保有している場合、AさんはC社の議決権を直接60%保有していることになります。
間接保有とは
一方、自然人が別の会社を支配し、その会社を通じて対象会社の議決権を保有しているケースもあります。これが間接保有です。
法務省のQ&Aでは、例えばAさんが甲社の株主である乙社を介して甲社の議決権を保有する場合が間接保有として説明されています。この場合、Aさんが乙社の議決権の50%を超えて保有していることが要件とされています。
したがって、取引先の株主が法人である場合は、その法人名を把握するだけで終わらせず、必要に応じて、その法人を誰が所有・支配しているのかまでたどることが重要です。
〈出典〉法務省「実質的支配者リスト制度Q&A」
実質的支配者リスト制度とは
日本では、2022年1月31日から「実質的支配者リスト制度」が運用されています。
これは、株式会社(特例有限会社を含む)が自ら作成した実質的支配者リストについて法務局へ申出を行い、登記官が所定の添付書面により内容を確認したうえで保管し、認証文付きの写しを交付する制度です。
交付された写しは、銀行などへ提出する際に利用できます。
ここで注意したいのは、取引先企業の実質的支配者を第三者が法務局のデータベースから自由に検索するための制度ではないという点です。
あくまで申出会社が自社の実質的支配者情報について申出を行う仕組みであるため、一般企業が取引先の実質的支配者を調べる際は、この制度だけでなく、取引先から提供された情報なども踏まえて確認方法を検討する必要があります。
〈出典〉法務局「商業・法人登記」
取引先調査における実質的支配者の確認方法と注意点
一般企業が取引先調査の一環として実質的支配者を確認する場合は、まずどの取引で、どこまでを確認対象とするのかを自社のリスク基準に沿って整理することが大切です。
すべての一般企業が、すべての取引について一律に実質的支配者の確認を求められているわけではありません。取引金額や取引地域、相手企業の属性、取引の重要度などを踏まえ、必要な範囲を設定します。
取引先の実質的支配者を確認する流れ
取引先調査では、次のような順序で情報を整理すると分かりやすいでしょう。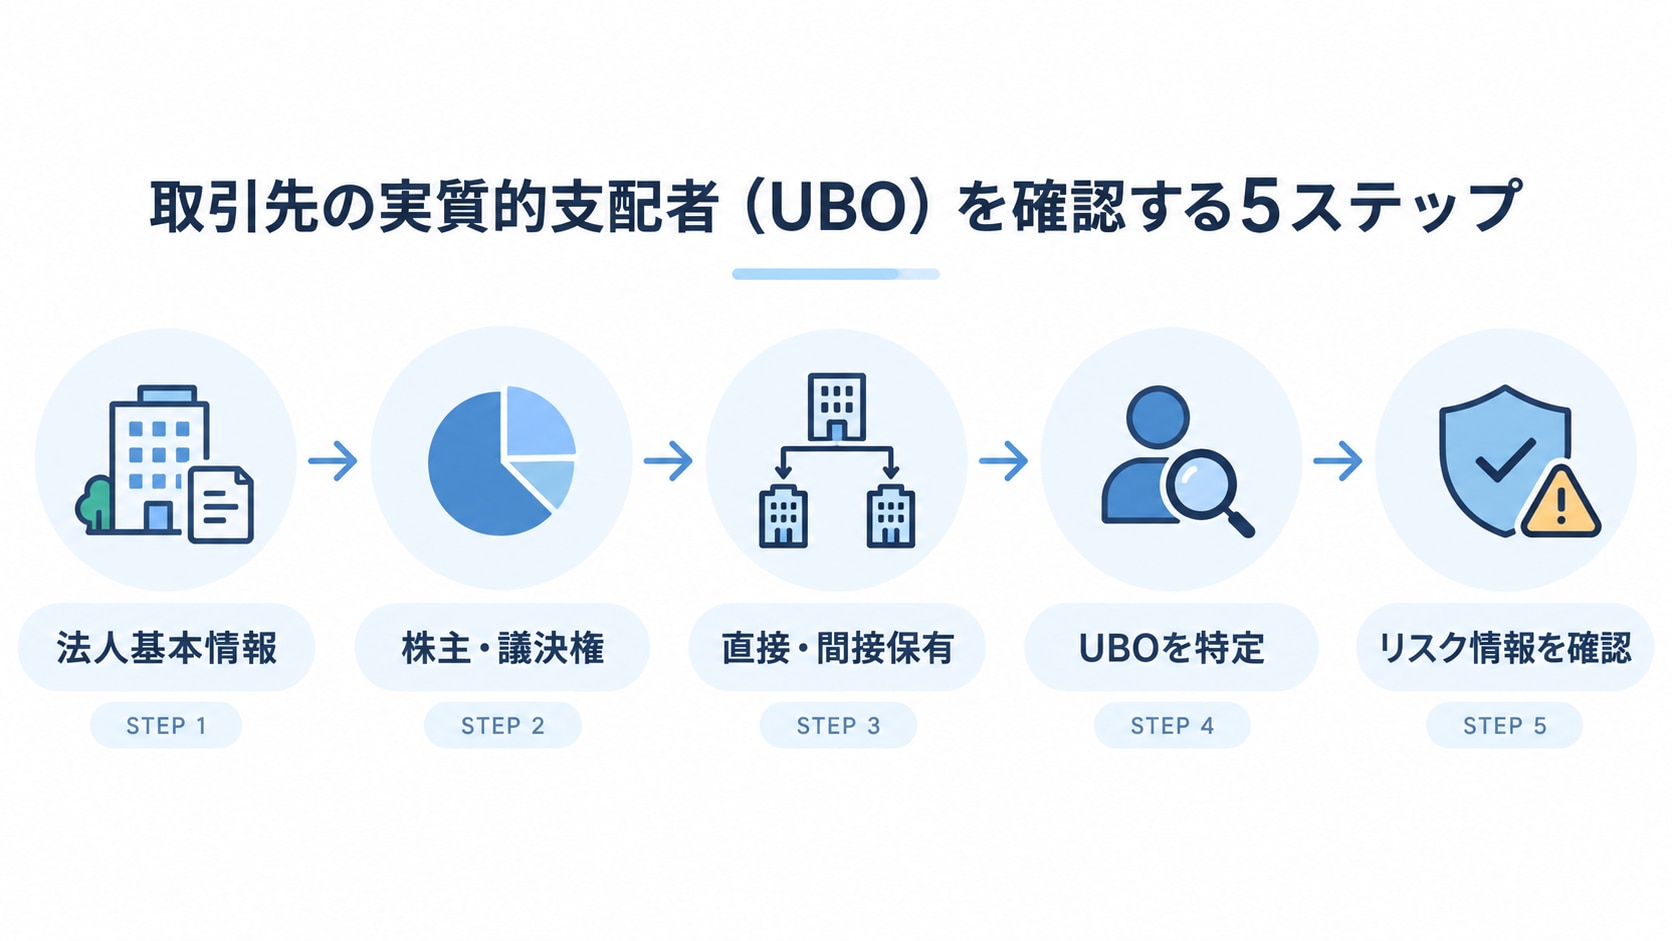
STEP1 法人の基本情報を確認する
商号、所在地、法人番号、代表者、事業内容など、まず取引先そのものの情報を把握します。
STEP2 株主・議決権の構成を確認する
取引先から提供された株主情報や確認書類などをもとに、誰がどの程度の議決権を保有しているのかを整理します。
STEP3 直接保有・間接保有を確認する
法人株主が存在する場合は、その先の所有・支配関係まで確認する必要があるかを検討します。
STEP4 実質的支配者を特定する
議決権の保有割合やその他の支配関係を踏まえ、該当する自然人を整理します。
STEP5 必要に応じてリスク情報を調べる
実質的支配者を特定した後は、取引内容や自社基準に応じて、法人や人物に懸念となる情報がないかを調べます。
実質的支配者の情報は最新性にも注意する
株主構成や資本関係は、企業活動の中で変化することがあります。そのため、一度実質的支配者を特定したとしても、その情報が現在も有効とは限りません。
法務局の実質的支配者リスト作成資料でも、実質的支配者の情報は申出日から1か月以内のものを記載するよう案内されています。
この「1か月以内」という基準が、そのまま一般企業の取引先調査に適用されるわけではありません。しかし、実質的支配者に関する情報を扱う際に、情報の最新性が重要であることを理解するうえで参考になります。
取引開始時に確認して終わりにするのではなく、重要な契約更新や資本関係・経営体制の変更を把握した場合など、自社のリスクに応じて再確認するルールを設けておくとよいでしょう。
〈出典〉法務局「実質的支配者リスト制度」作成資料
実質的支配者の確認とあわせて行いたい反社チェック
実質的支配者の確認は、「誰がその法人を所有・支配しているのか」を明らかにするための作業です。そのうえで取引可否を判断する際には、法人や代表者、特定した実質的支配者について、取引上の懸念となる情報がないかを調べる必要があります。
例えば、自社の取引内容やリスク基準に応じて、反社会的勢力との関係、犯罪・不祥事、行政処分、ネガティブ報道、海外制裁などの情報を確認します。
取引先企業そのものには問題となる情報が見つからなくても、代表者や実質的支配者などの関係者について懸念情報が見つかる可能性もあります。
そのため、取引先調査では、法人の基本情報を把握する→所有・支配構造を整理する→実質的支配者を特定する→法人・人物のリスク情報を調べるというように、目的ごとにプロセスを分けて考えることが重要です。
海外取引では制裁対象者による所有にも注意する
海外企業との取引では、法人の所有関係が制裁上の判断に影響する場合があります。
例えば、米国財務省外国資産管理局(OFAC)の「50 Percent Rule」では、一人または複数のblocked personsが、直接または間接に合計50%以上所有する法人について、その法人自体が制裁リストに掲載されていなくても、原則としてblocked entityとして扱われます。
またOFACは、間接所有を判断する際の具体例を示すとともに、取引相手などについて適切なデューデリジェンスを行い、関連する所有割合を確認するよう案内しています。
ただし、日本の実質的支配者における「50%超・25%超」の基準と、OFACの50 Percent Ruleは異なる制度です。 同じ「50%」という数字が出てきますが、制度の目的や判定方法を混同しないよう注意しましょう。
実質的支配者を特定した後の反社チェックを効率化するには
実質的支配者まで確認対象を広げると、法人だけを調査する場合に比べて、調べる人物や情報源が増えます。
その結果、検索や情報の精査、確認結果の保存といった業務負担も大きくなりやすくなります
特に、検索エンジンや複数の情報源を一件ずつ確認する運用では、担当者によって検索方法が異なったり、必要な記事を見落としたりする可能性があります。また、後から取引判断の経緯を確認できるよう、調査結果を証跡として残すことも重要です。
反社チェックサービス「RISK EYES」では、法人名や人名を対象に、新聞記事、Webニュース、ブログ・掲示板、反社DB、制裁リスト、行政処分情報など、複数のデータソースを一画面から検索できます。
ただし、RISK EYESは実質的支配者そのものを特定するサービスではありません。実質的支配者を特定した後に、その人物や取引先法人について、反社会的勢力との関係や犯罪・不祥事、制裁情報などの懸念がないかを確認する際に活用できます。
取引先だけでなく、代表者や特定した実質的支配者まで調査対象に含める場合には、確認方法を標準化し、検索から証跡管理まで効率的に行える仕組みを整えることも検討するとよいでしょう。
RISK EYESのサービス資料では、反社チェックを属人化させずに運用するためのポイントや、主な調査媒体、機能、料金プラン、導入事例などをご紹介しています。取引先の反社チェック体制を見直したい方は、ぜひご覧ください。
まとめ
実質的支配者(UBO)とは、法人を実質的に所有・支配している人物を把握するための考え方です。
代表者と実質的支配者が必ずしも同じ人物とは限りません。資本多数決法人では、まず議決権を直接または間接に50%を超えて保有する人物がいるかを確認し、該当者がいない場合には25%を超えて保有する人物を確認します。
また、法人株主が存在する場合には、その法人の先にいる人物まで所有・支配関係をたどる必要が生じることもあります。株主構成や資本関係は変化するため、過去の情報だけで判断せず、情報の最新性にも注意が必要です。
取引先調査では、実質的支配者を特定することと、その人物に取引上の懸念がないかを確認することを分けて考えることも重要です。
自社の取引内容やリスク基準に応じて、法人や代表者、実質的支配者について、反社会的勢力との関係や犯罪・不祥事、制裁情報なども確認することで、表面的な法人情報だけでは分からない取引先のリスクをより多角的に捉えられます。
実質的支配者の考え方や確認方法を正しく理解し、自社の取引内容に応じた取引先調査やリスク管理の体制づくりに役立てていきましょう。