退職金制度とは?種類・仕組み・見直しポイントをわかりやすく解説
退職金制度は、従業員の将来設計を支えるとともに、企業の採用や人材定着にも関わる制度です。
厚生労働省の「令和5年就労条件総合調査」によると、退職給付制度がある企業の割合は74.9%でした。
一方、働き方やキャリアに対する価値観が多様化するなか、従来の制度が自社の人材戦略や財務状況に合わなくなっている企業もあるでしょう。
この記事では、退職金制度の種類や特徴、見直しのポイント、導入・変更時の実務ステップを、総務・人事担当者の視点も踏まえてわかりやすく解説します。
【参考】より深く知るための『オススメ』コラム
【実務担当者】取引リスク別反社チェック効率化の方法
目次[非表示]
- 1.退職金制度とは何か
- 1.1.退職金制度の基本構造と役割
- 1.2.企業が退職金制度を導入する目的
- 1.3.退職金制度の有無が採用・定着に与える影響
- 2.退職金制度の種類とそれぞれの特徴
- 2.1.退職一時金制度のメリット・デメリット
- 2.2.確定給付企業年金(DB)の仕組みとリスク
- 2.3.確定拠出年金(DC)の特徴と企業側の負担感
- 2.4.中小企業退職金共済(中退共)の活用ポイント
- 2.4.1.中退共を活用するメリットと注意点
- 3.退職金制度を見直す企業が増えている理由
- 4.退職金制度を導入・改善する際の実務ステップ
- 5.退職金制度でよくある課題と対策
- 5.1.制度設計で失敗しやすいポイント
- 5.2.制度変更時に起こりやすいトラブルと対策
- 5.3.運用で注意したいポイント
- 6.退職金制度に関するよくある質問
- 6.1.退職金制度は義務ですか
- 6.2.中小企業でも導入すべきですか
- 6.3.退職金制度は変更できますか
- 7.まとめ
▶とりあえずダウンロード!【無料で反社チェックの効率化を学ぶ】
退職金制度とは何か
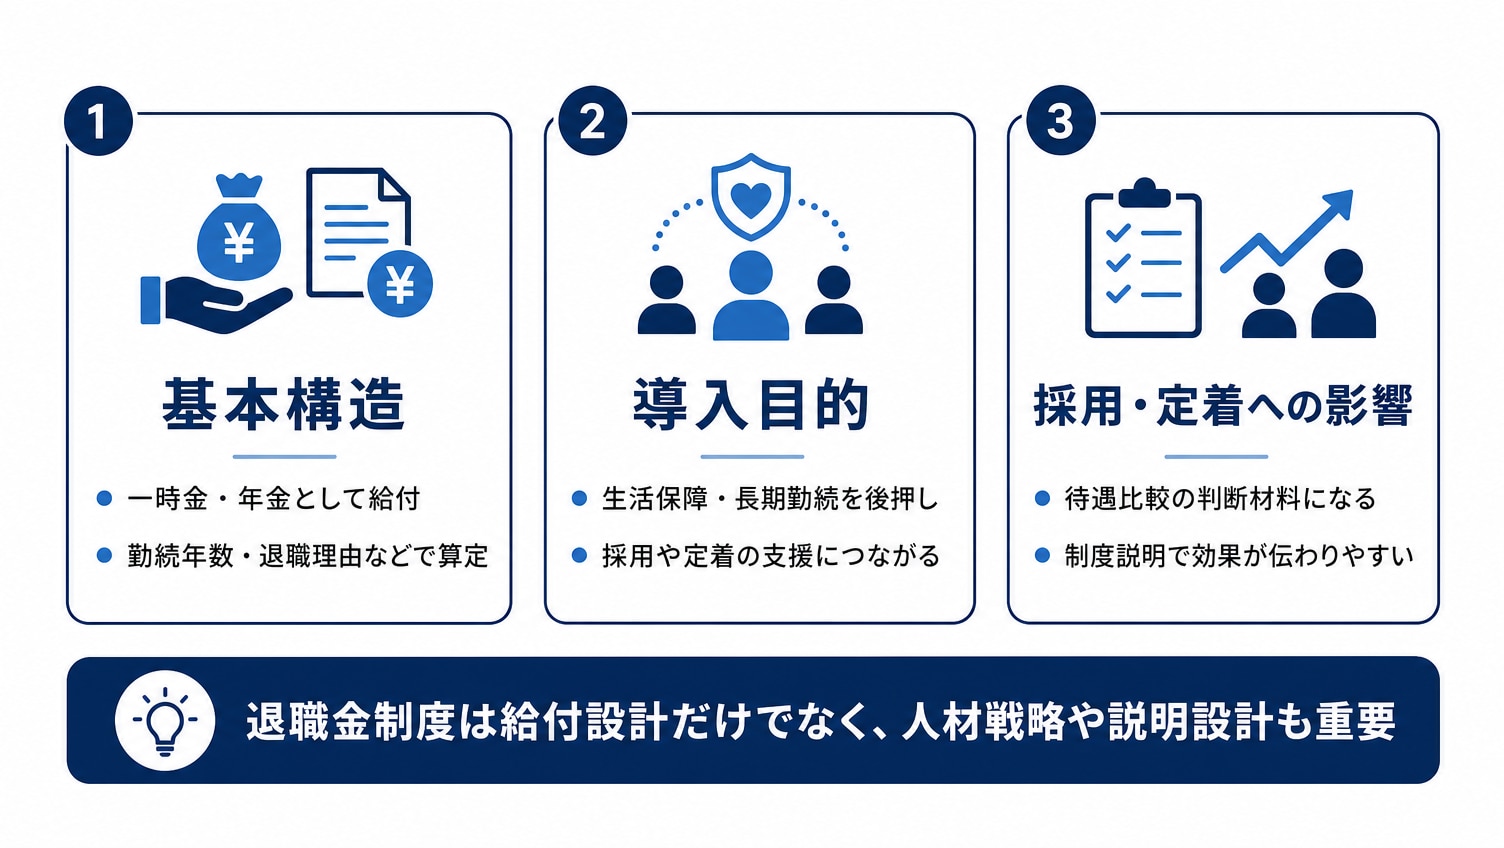 退職金制度は、従業員の退職時または退職後に、一時金や年金を給付するために企業が任意で設ける制度です。
退職後の生活を支えるほか、人材の採用や定着を後押しする役割もあります。
制度の有無や給付条件は企業によって異なるため、自社の経営方針、人材戦略、財務状況に合わせて設計することが重要です。
退職金制度の基本構造と役割
退職金の給付額は、勤続年数、退職理由、基本給、役職・等級、ポイントなど、企業が定める基準に基づいて算定されます。
従業員にとっては、退職後の生活資金や老後の資産形成を補完する制度です。
企業にとっては、将来の給付の見通しを示すことで、従業員の安心感や長期勤続を後押しする効果が期待できます。
ただし、退職金制度だけで採用や定着の課題を解決できるとは限りません。
給与、働き方、キャリア支援など、ほかの人事施策と組み合わせる必要があります。
関連記事:福利厚生とは?種類や導入するメリット・デメリットをわかりやすく解説
企業が退職金制度を導入する目的
主な導入目的は、従業員の生活保障、人材の採用・定着、長期勤続の促進です。
企業によって退職金制度に求める役割は異なるため、導入にあたっては、「長期勤続を促したい」「中途採用を強化したい」「従業員の資産形成を支援したい」など、自社が制度を設ける目的を明確にすることが重要です。
退職金制度の有無が採用・定着に与える影響
退職金制度の有無や内容は、求職者が待遇や福利厚生を比較する際の判断材料の一つになる可能性があります。
また、既存従業員に対しても、長期的な給付の見通しを示すことが、定着を後押しする要素になり得ます。
ただし、制度を設けているだけで従業員に理解されていなければ、十分な効果は期待できません。
採用時や入社後に、給付条件や受給方法をわかりやすく説明するなど、継続的に周知することが重要です。
関連記事:副業解禁が活発化する理由とは?メリット・デメリット、解禁前の注意点と対応策を解説
退職金制度の種類とそれぞれの特徴
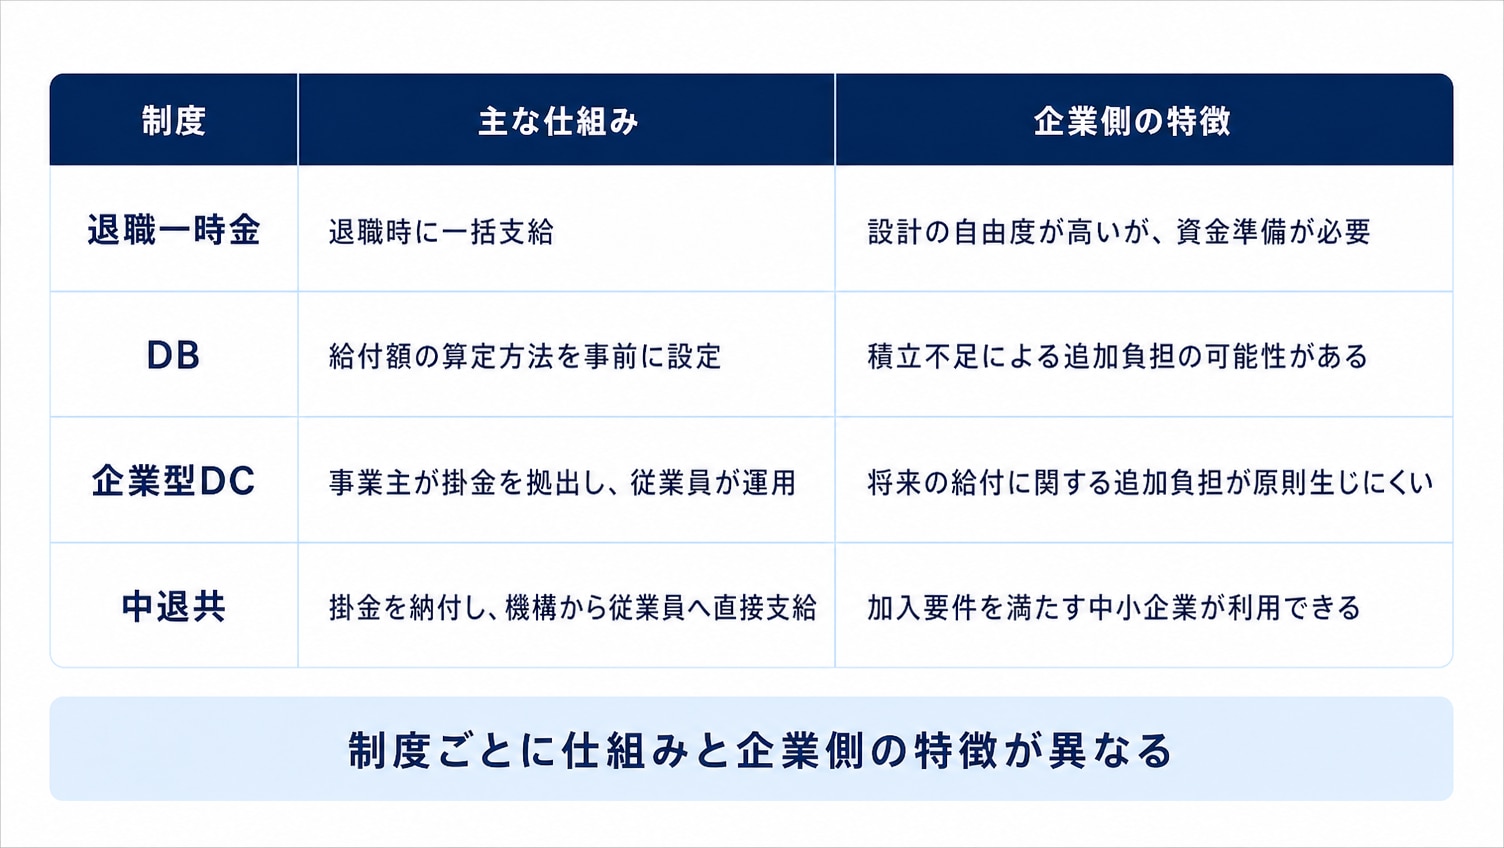 代表的な制度には、退職一時金制度、確定給付企業年金(DB)、確定拠出年金(DC)、中小企業退職金共済(中退共)があります。
退職一時金制度のメリット・デメリット
退職一時金制度は、退職時にまとまった金額を支給する方式です。
企業が支給条件や算定方法を比較的柔軟に設計できます。
社内で資金を準備する場合、退職者が集中すると支出が増える可能性があります。
将来の退職者数と給付見込額を把握し、中長期的な資金計画を立てることが重要です。
関連記事:給与計算の基本と流れを徹底解説!控除額の計算方法や注意点も紹介
確定給付企業年金(DB)の仕組みとリスク
DBは、加入期間などに応じた給付額の算定方法をあらかじめ定める企業年金制度です。
従業員が将来の給付を見通しやすい点が特徴です。
一方、必要な給付原資に対して積立不足が生じると、企業に追加負担が発生する可能性があります。
給付内容だけでなく、将来の掛金負担や運用リスクも含めて検討する必要があります。
確定拠出年金(DC)の特徴と企業側の負担感
企業型DCは、事業主が掛金を拠出し、従業員が運用商品を選ぶ制度です。
受取額は、拠出された掛金と運用収益によって変動します。
企業にとっては、DBと比べて将来の給付額に関する追加負担が原則として生じにくい点が特徴です。
ただし、導入・運用に伴う事務が発生するほか、事業主には加入者への投資教育が求められます。
関連記事:労務管理の目的と主な業務とは?関連法律や注意すべきポイントを解説
中小企業退職金共済(中退共)の活用ポイント
中退共は、国が設け、独立行政法人勤労者退職金共済機構が運営する制度です。
事業主が毎月掛金を納付し、退職時には機構から従業員へ退職金が直接支給されます。
業種ごとに定められた従業員数または資本金・出資金の要件を満たす中小企業が加入できます。
法人が負担する掛金は原則として損金に算入でき、一定の要件を満たせば掛金助成を受けられる場合もあります。
中退共を活用するメリットと注意点
中退共は、退職金原資を計画的に準備しやすく、支給事務を機構が担う点が特徴です。
そのため、退職金制度の管理に多くの人員を割けない中小企業にとって、有力な選択肢となります。
一方、掛金の減額や任意解約には条件があります。
短期退職の場合は、退職金が納付済み掛金の総額を下回ることもあるため、導入前に確認が必要です。
関連記事:IPO準備企業が上場審査に向けて整えるべき労務管理体制とは
退職金制度を見直す企業が増えている理由
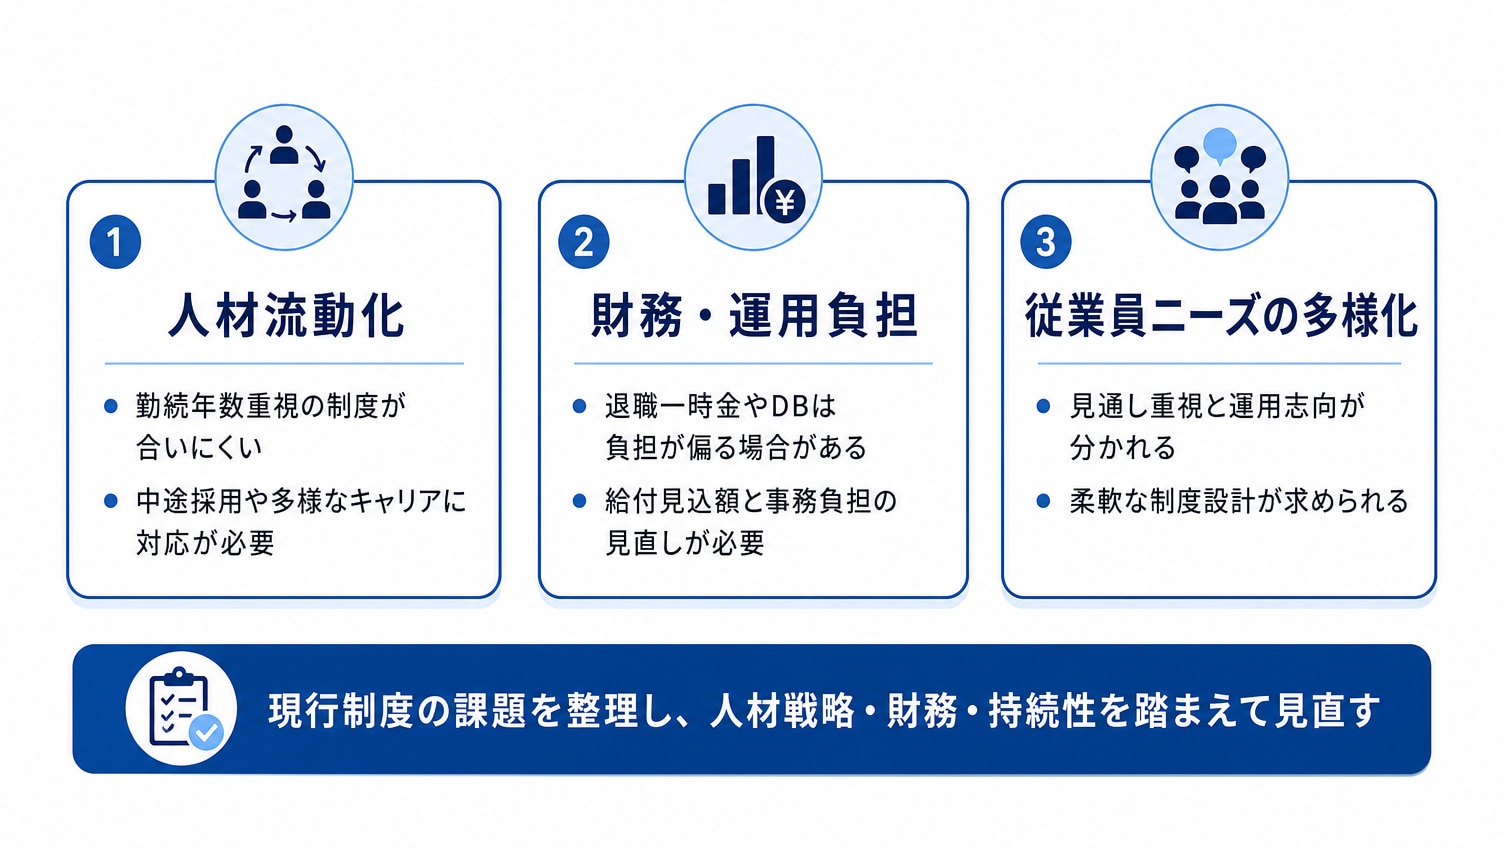 働き方やキャリア観、企業の財務環境が変化するなか、長期雇用を前提とした制度が現在の人材戦略に合わなくなるケースもあります。
長期雇用を前提とした働き方の変化
転職や中途採用を含む多様なキャリアが一般的になりつつあります。
そのため勤続年数を重視する制度では、勤続期間が短い従業員や中途採用者がメリットを感じにくい場合があります。
制度を見直す際は、ポイント制や企業型DCとの併用なども含め、自社がどのような貢献を評価するのかを整理することが重要です。
関連記事:人材管理の方法は?手順やメリット、データベースの作成方法を解説
企業の財務負担増と制度維持の難しさ
退職一時金制度では、退職者が集中すると支出が特定の年度に偏る可能性があります。
DBでは、積立状況や運用環境によって追加負担が生じる場合があります。
給付額の計算や加入者情報の管理などの事務も必要です。
将来の給付見込額と業務負担を把握し、外部積立制度への移行や複数制度の併用を検討する必要があります。
従業員ニーズの多様化と制度の柔軟性不足
従業員の資産形成に対する考え方は一様ではありません。
給付額の見通しやすさを求める人もいれば、自ら運用方法を選びたい人もいます。
企業型DCやポイント制退職金なども含め、企業の人事方針と従業員ニーズの双方に配慮した設計が求められます。
関連記事:CFO(最高財務責任者)とは?役割と業務内容、CFO人材採用のポイントについて解説
退職金制度を導入・改善する際の実務ステップ
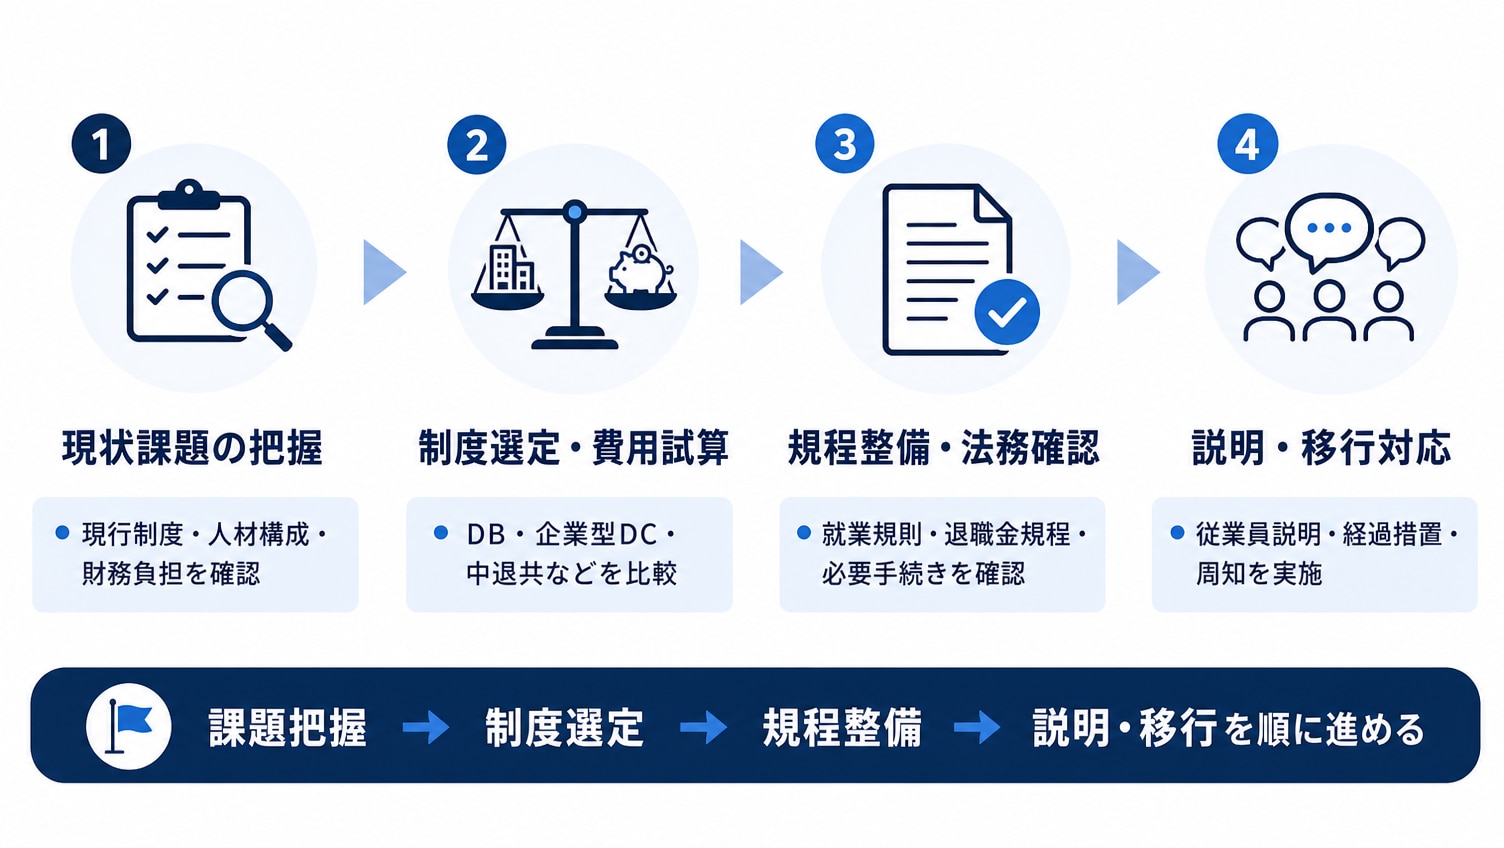 導入・改善時には、現行制度の課題を把握し、候補となる制度の費用を試算します。
そのうえで規程や移行措置を設計し、法務・労務・税務面を確認してから、従業員への説明と必要な手続きを進めます。
自社に合った制度を選ぶための判断基準
制度選定では、財務体力、従業員構成、平均勤続年数、採用上の課題、事務負担などを確認します。
給付の見通しやすさを重視する場合はDB、給付額に関する企業の追加負担リスクを抑えたい場合は企業型DC、加入要件を満たす中小企業では中退共などが候補です。
複数制度の併用も含め、費用と効果を比較しましょう。
関連記事:労働契約とは?基本原則やルール、よくあるトラブルや禁止事項をわかりやすく解説
就業規則・退職金規程の整備で注意すべき点
対象者、給付条件、算定方法、支払時期、減額・不支給事由などを明確にします。
常時10人以上の労働者を使用する事業場では、就業規則の作成と届出が必要です。
退職手当を定める場合は、対象者の範囲、決定・計算・支払方法、支払時期を就業規則に記載します。
制度変更時は、労働者代表からの意見聴取、届出、従業員への周知など、必要な手続きも行います。
従業員への説明と合意形成の進め方
制度の目的、変更理由、変更前後の違い、従業員への影響を具体的に説明します。
説明会に加えて、比較資料、給付額シミュレーション、FAQを用意すると理解を得やすくなります。
不利益変更に当たる可能性がある場合は、労使の合意を基本として、変更の必要性や経過措置を丁寧に協議することが重要です。
関連記事:社内規程の種類と作り方、作成のポイントをわかりやすく解説
退職金制度でよくある課題と対策
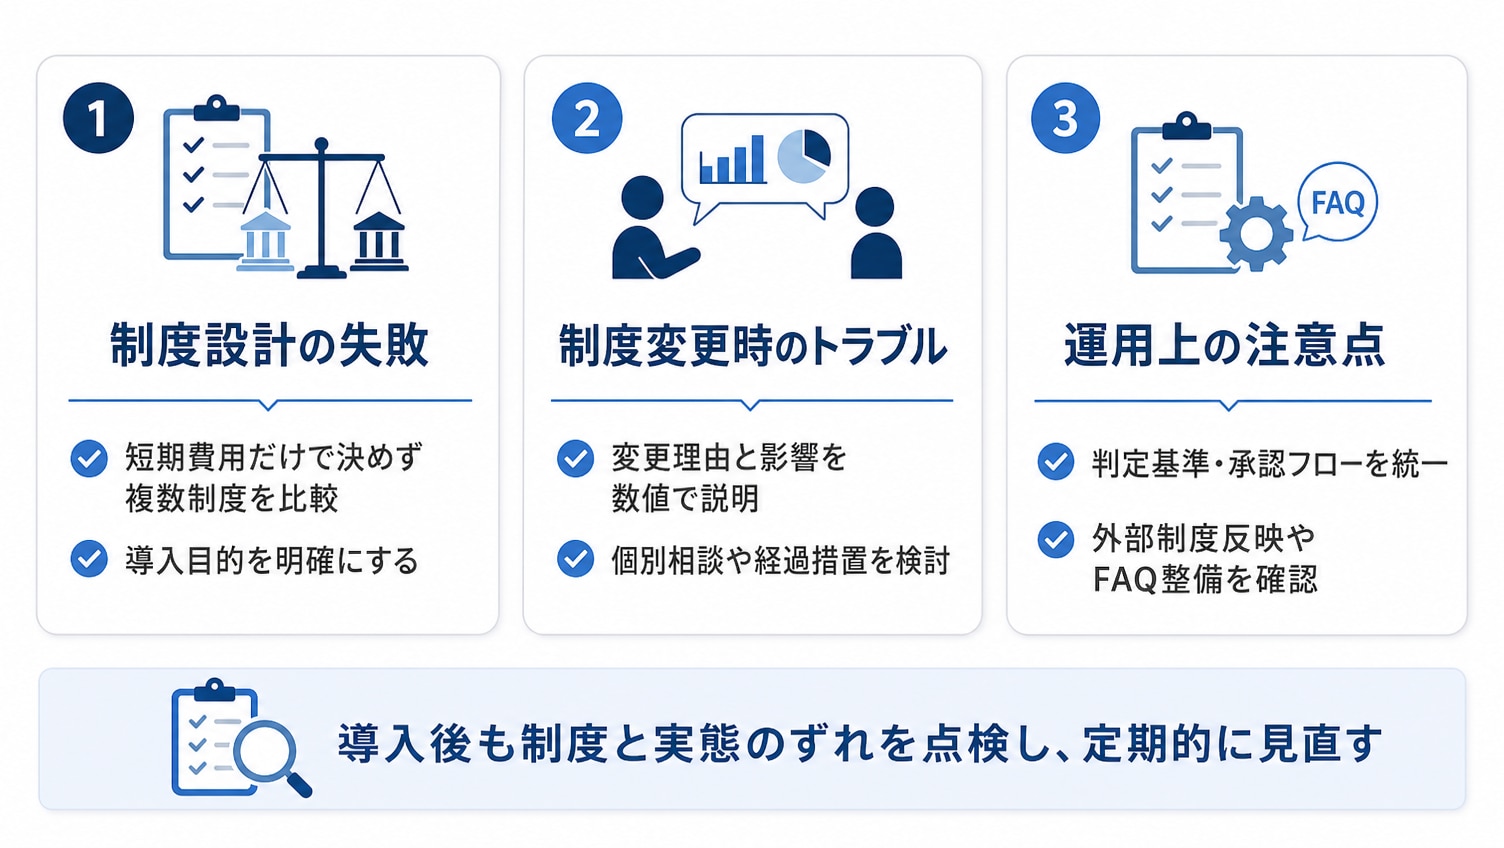 退職金制度は長期間運用するため、制度と実態にずれが生じることがあります。
導入後も定期的に検証し、必要に応じて改善することが重要です。
制度設計で失敗しやすいポイント
導入のしやすさや短期的な費用だけで制度を決めると、自社の人材構成に合わない可能性があります。
特に、DBでは積立不足のリスク、企業型DCでは投資教育、中退共では加入条件や制度上の制約を考慮しなければなりません。
導入目的を明確にし、複数の制度を比較する必要があります。
関連記事:半グレと増加する闇バイト 新卒や若者にも必要な反社チェック
制度変更時に起こりやすいトラブルと対策
退職金制度の変更によって給付見込額が減る場合、理由や影響を十分に説明しなければ従業員の不信感につながる場合があります。
また、年齢や勤続年数によって影響が異なるため、経過措置の設計によっては、不公平感が生じる可能性もあります。
トラブルを防ぐためには、変更の理由や必要性を説明するとともに、年齢や勤続年数の異なる複数のモデルケースを用いて、変更前後の給付見込額を示すことが重要です。
その際は、試算であることや計算の前提条件も明記しましょう。
また、制度変更時点までに積み上がった給付などを踏まえて経過措置を検討し、必要に応じて個別相談の機会を設けるなど、従業員の理解を得ながら進めることが大切です。
運用で注意したいポイント
退職理由の判定や減額・不支給事由の適用が、担当者によって異ならないよう、運用基準や承認フローを定めます。
また、入退社、休職、雇用区分の変更などが外部制度へ正しく反映されているか確認します。
従業員向けの説明資料やFAQを整備することも有効です。
関連記事:労務トラブルとは?発生時の対応手順や注意点、未然に防ぐ対策を解説
退職金制度に関するよくある質問
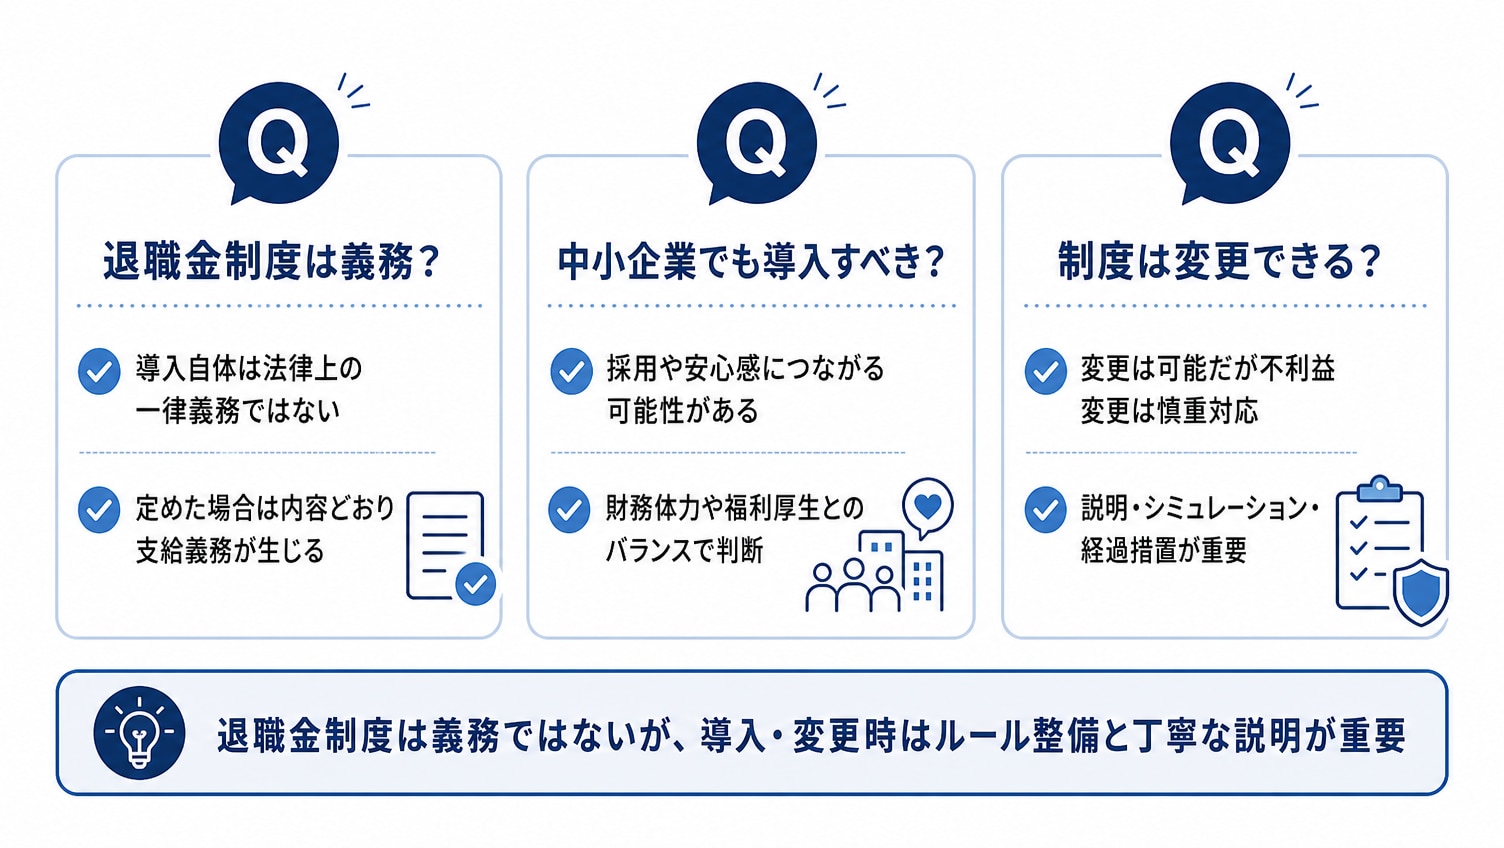 退職金制度はすべての企業に一律で義務付けられているものではなく、制度内容も企業によって異なります。
退職金制度は義務ですか
退職金制度の導入は、すべての企業に法律で義務付けられているわけではありません。
ただし、就業規則、労働契約、労働協約などで支給条件を定めた場合、企業にはその内容に従って支給する義務が生じます。
また、退職手当について定める場合は、対象者、計算・支払方法、支払時期などを就業規則に記載し、従業員へ周知する必要があります。
関連記事:雇用リスクとは?リスクの種類や低減する方法をわかりやすく解説
中小企業でも導入すべきですか
中小企業においても、退職金制度は福利厚生の充実や従業員の安心感につながる可能性があります。
ただし、すべての企業が導入すべきとは限りません。
制度を継続できる財務体力や、給与・ほかの福利厚生とのバランスを確認し、自社に合った制度を検討することが重要です。
退職金制度は変更できますか
退職金制度は変更できますが、給付水準の引き下げなど、従業員に不利益を及ぼす変更には慎重な対応が必要です。
変更の必要性や影響を説明し、給付額シミュレーションや経過措置を用意します。
法的な判断が必要な場合は、社会保険労務士や弁護士などの専門家へ相談しましょう。
関連記事:中小企業がAI導入で得られる効果とは?メリット・課題・成功ステップを徹底解説
まとめ
退職金制度は、従業員の将来設計を支え、企業の採用・定着にも関わる制度です。
退職一時金制度、DB、DC、中退共など複数の選択肢があり、それぞれ給付方法や企業の負担、運用方法が異なります。
導入・見直し時には、自社の財務状況、人材構成、採用方針、管理部門の運用負担を踏まえて比較することが重要です。
制度変更によって不利益が生じる可能性がある場合は、法令上の要件を確認し、従業員への説明や経過措置を丁寧に進める必要があります。
まずは、現行制度の給付見込額、将来の企業負担、従業員への周知状況を確認しましょう。
制度比較や費用試算、規程の整備が難しい場合は、専門家への相談を検討することも有効です。
関連記事:企業活動におけるコンプライアンスとは?違反を防ぐ対策についても解説
関連記事:レピュテーションリスクの種類とは?リスクを下げる対策も解説